



WORK


10月も後半に入り、そろそろ会社から「年末調整の書類を出してくださいね」と案内が届くころ。家を買って2年目の方の中には、「住宅ローン控除の書類ってどれ?」「去年は確定申告したけど、今年はどうするの?」と戸惑っている方も多いのではないでしょうか。
実は、住宅ローン控除は2年目からは年末調整で受けられるしくみになっています。税務署から届く書類と、金融機関の証明書をそろえて会社に出すだけ。ポイントさえ押さえれば、思っているよりずっとカンタンです。
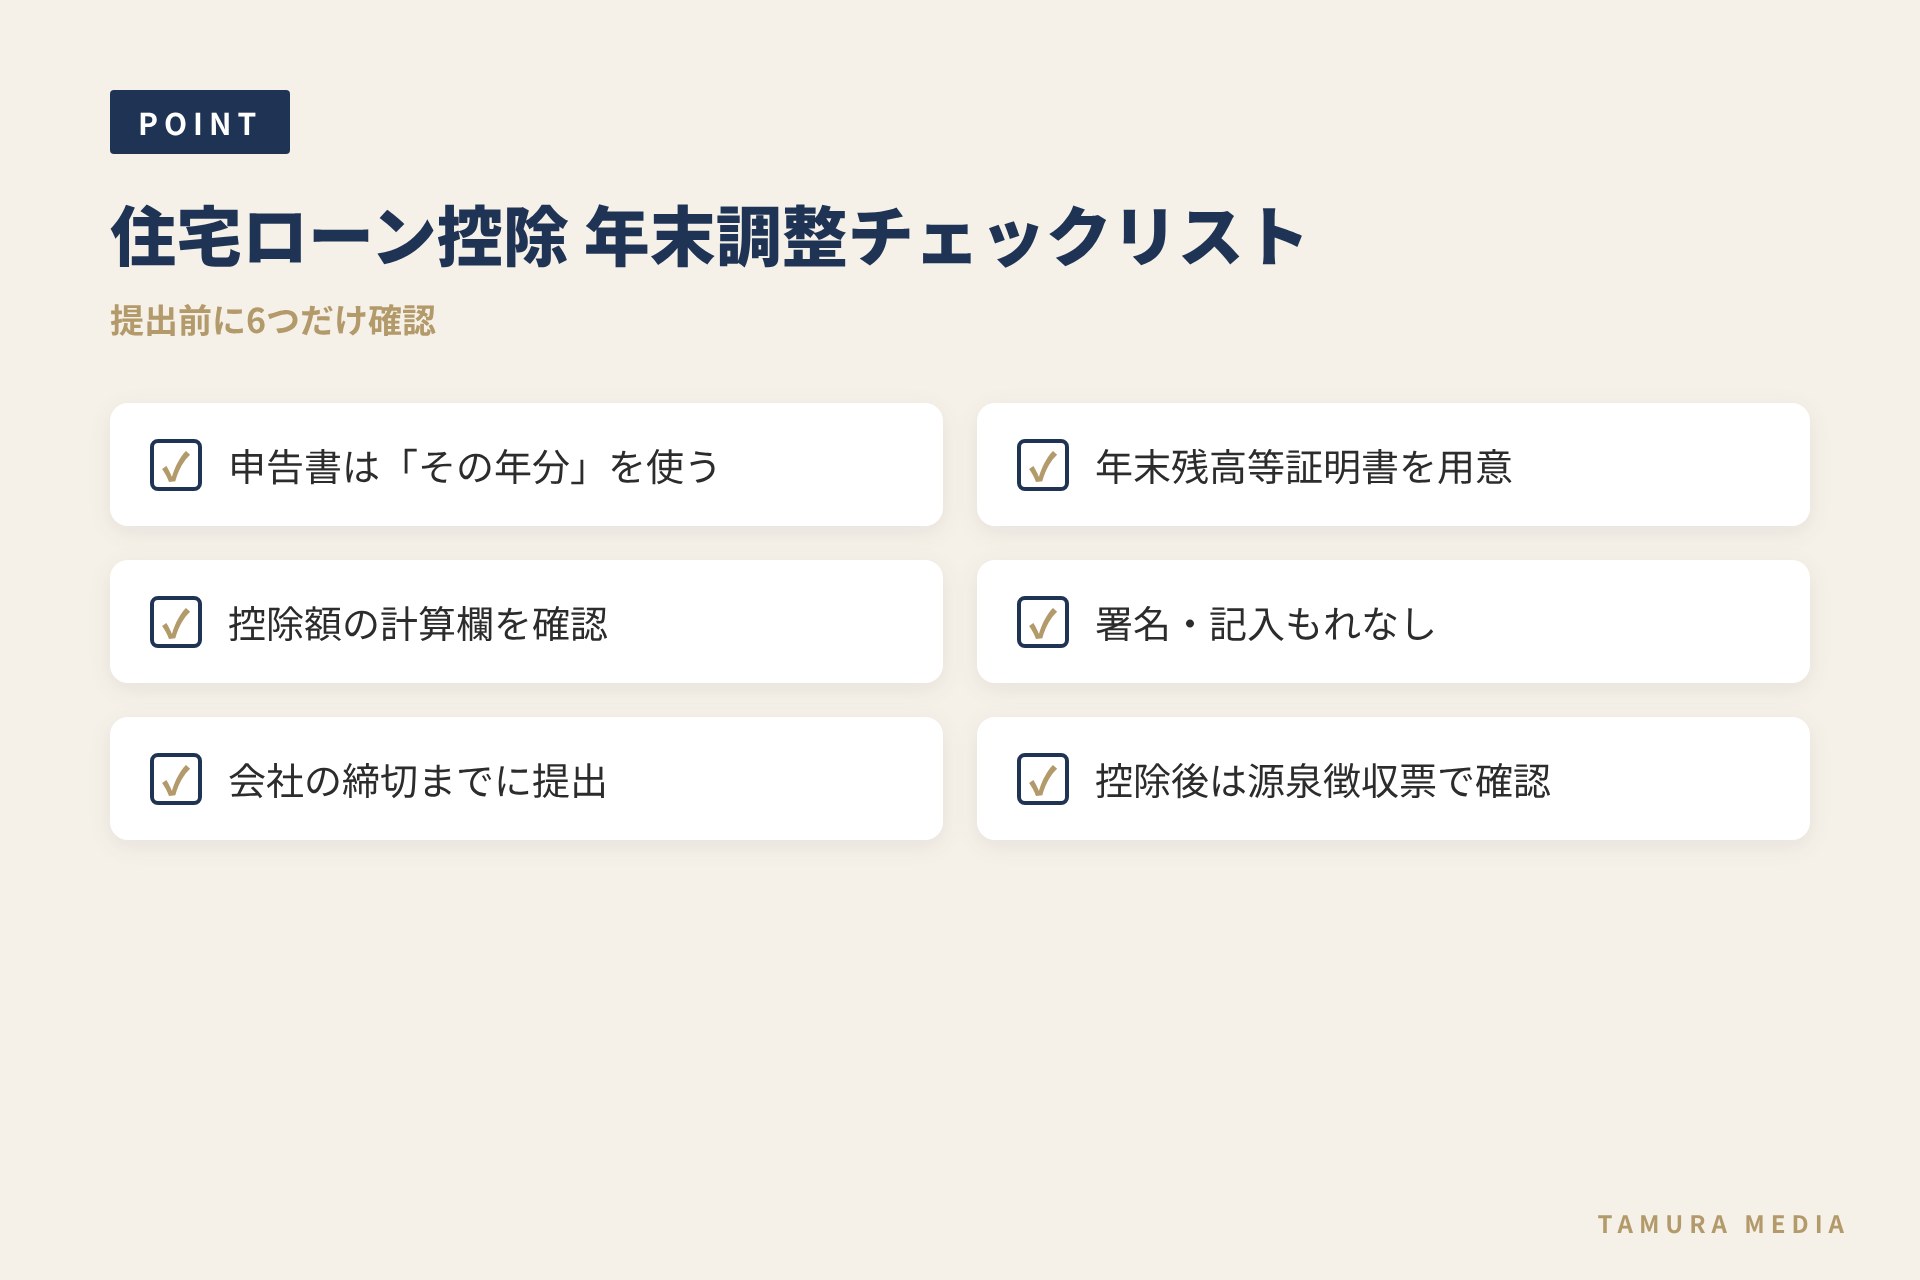
この記事では、国税庁の公表情報をもとに、年末調整で住宅ローン控除を受ける方法を「書類」「流れ」「控除額の目安」「つまずきやすいポイント」に分けてやさしくまとめました。最後にチェックリストもあるので、提出前の確認に使ってください。
INDEX
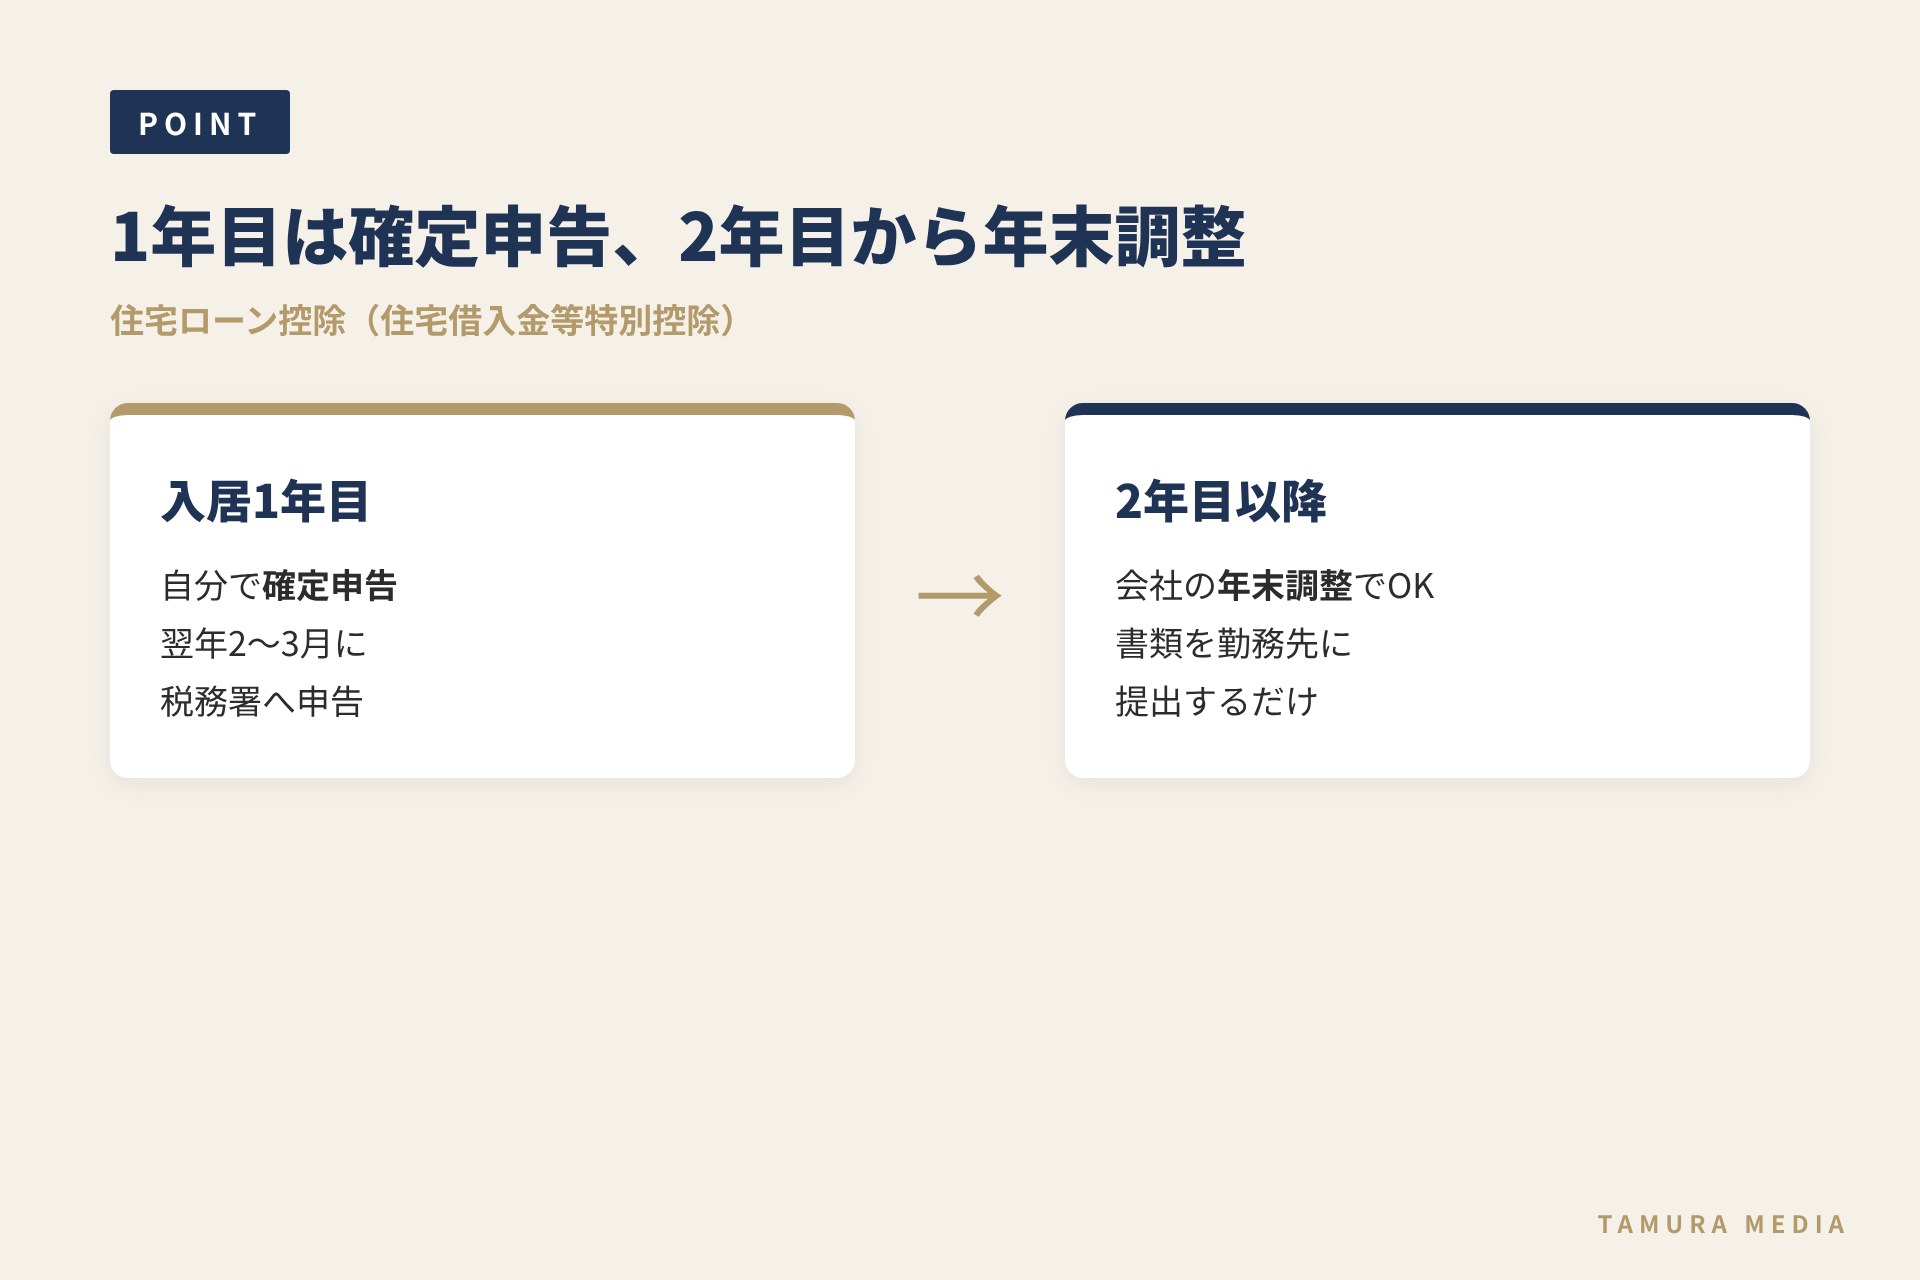
住宅ローン控除(正式には「住宅借入金等特別控除」)は、住宅ローンを使って家を新築・購入したときに、年末のローン残高の0.7%を所得税から差し引ける制度です(上限あり)。所得税から引ききれない分は、一定の範囲で翌年の住民税から差し引かれます。
大事なのは、最初の年と2年目以降で手続きが違うこと。
| 時期 | 手続き | どこに出す? |
|---|---|---|
| 入居1年目 | 確定申告(必要書類を添付) | 税務署 |
| 2年目以降(会社員など給与所得者) | 年末調整 | 勤務先 |
1年目にしっかり確定申告を済ませておけば、2年目からは会社の年末調整でOK。毎年確定申告をしなくていいのは、忙しい働く世代にはうれしいポイントですね。
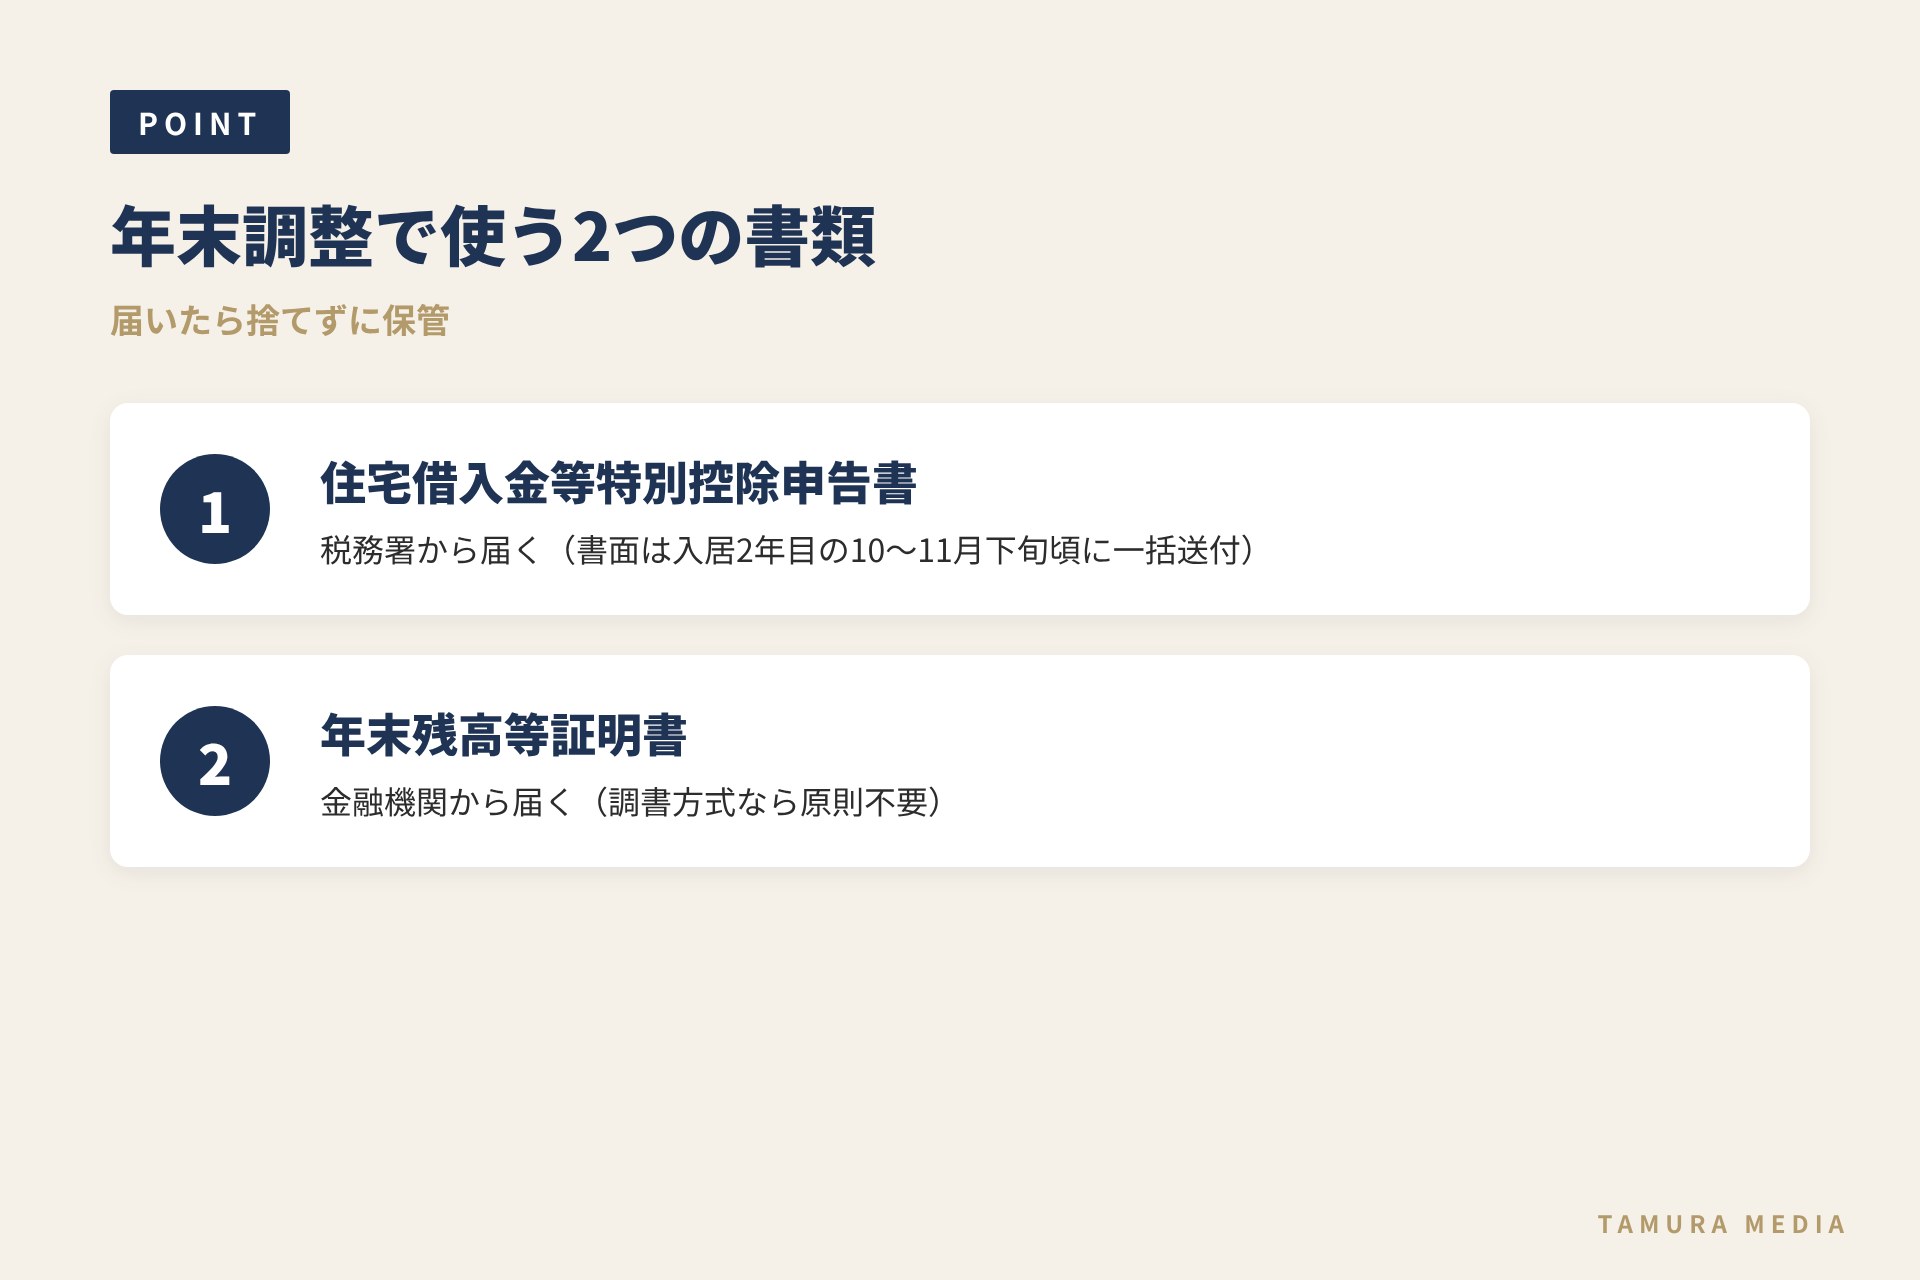
年末調整で住宅ローン控除を受けるときに使うのは、主に次の2つです。
控除を受ける年ごとの申告書が、税務署から本人に届きます。国税庁の案内では、届く時期は次のとおりです。
| 方式 | 電子交付(e-Tax) | 書面での交付 |
|---|---|---|
| 調書方式 | 毎年11月中旬頃、e-Taxのメッセージボックスに格納 | 入居2年目の11月下旬頃に一括送付 |
| 証明書方式 | 毎年10月頃、e-Taxのメッセージボックスに格納 | 入居2年目の10月下旬頃に一括送付 |
書面の場合は、入居2年目に、残りの年数分がまとめて届くのが特徴です。「来年以降の分」も入っているので、うっかり捨てないように大切に保管しておきましょう。
ローンを借りている金融機関が発行する、年末時点のローン残高を証明する書類です。「証明書方式」の場合は、この証明書を申告書と一緒に勤務先へ提出します。
一方「調書方式」は、金融機関から税務署に残高の情報が提出され、国税当局から本人に年末残高の情報が提供されるしくみ。どちらの方式かは、届いた書類や金融機関の案内で確認してみてください。
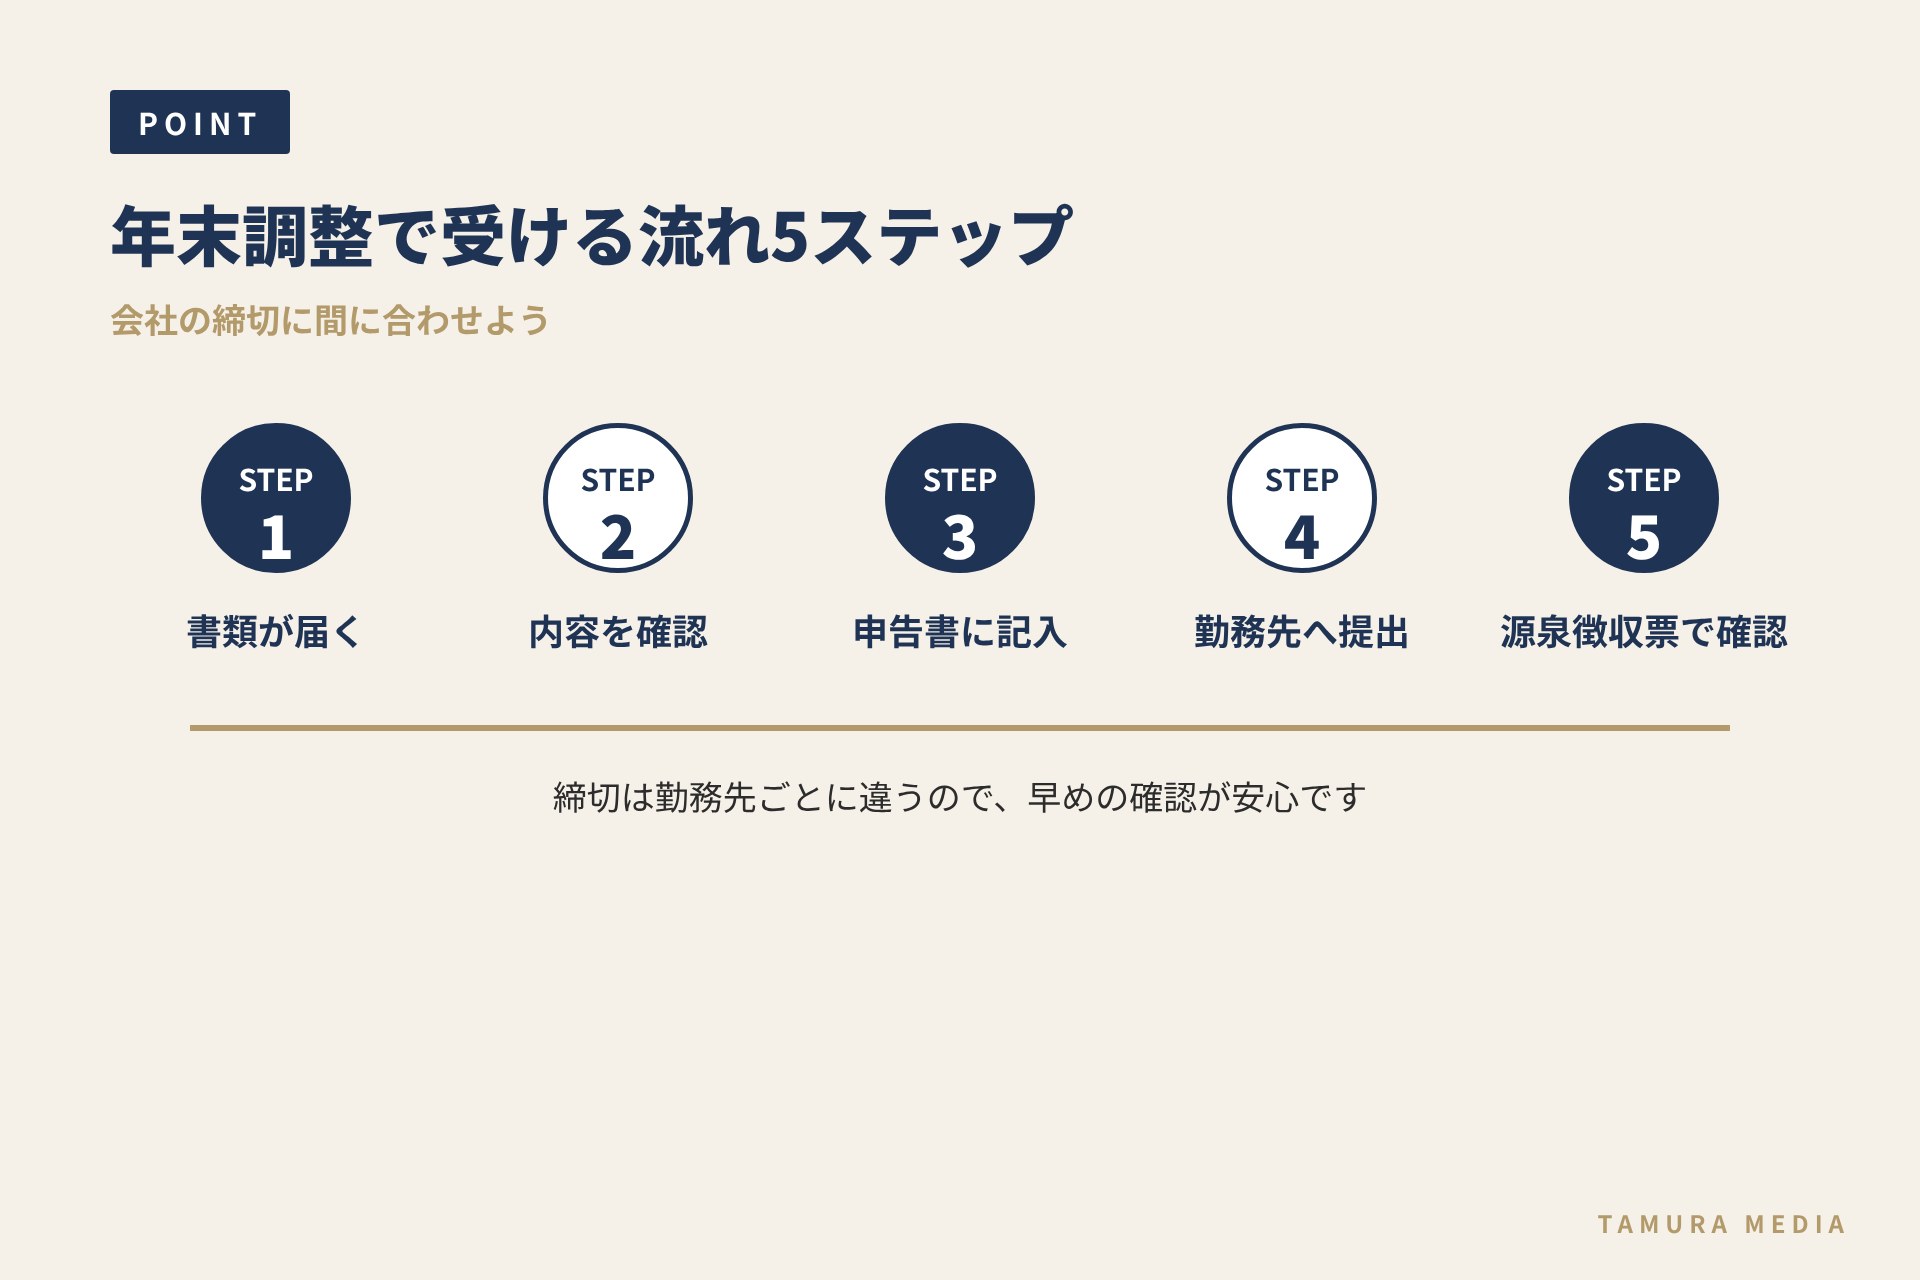
会社によっては、年末調整をアプリやWeb上で行う電子化が進んでいます。国税庁では、年末残高等の情報をマイナポータルと連携する方法もFAQで案内しているので、勤務先の案内とあわせてチェックしてみてください。
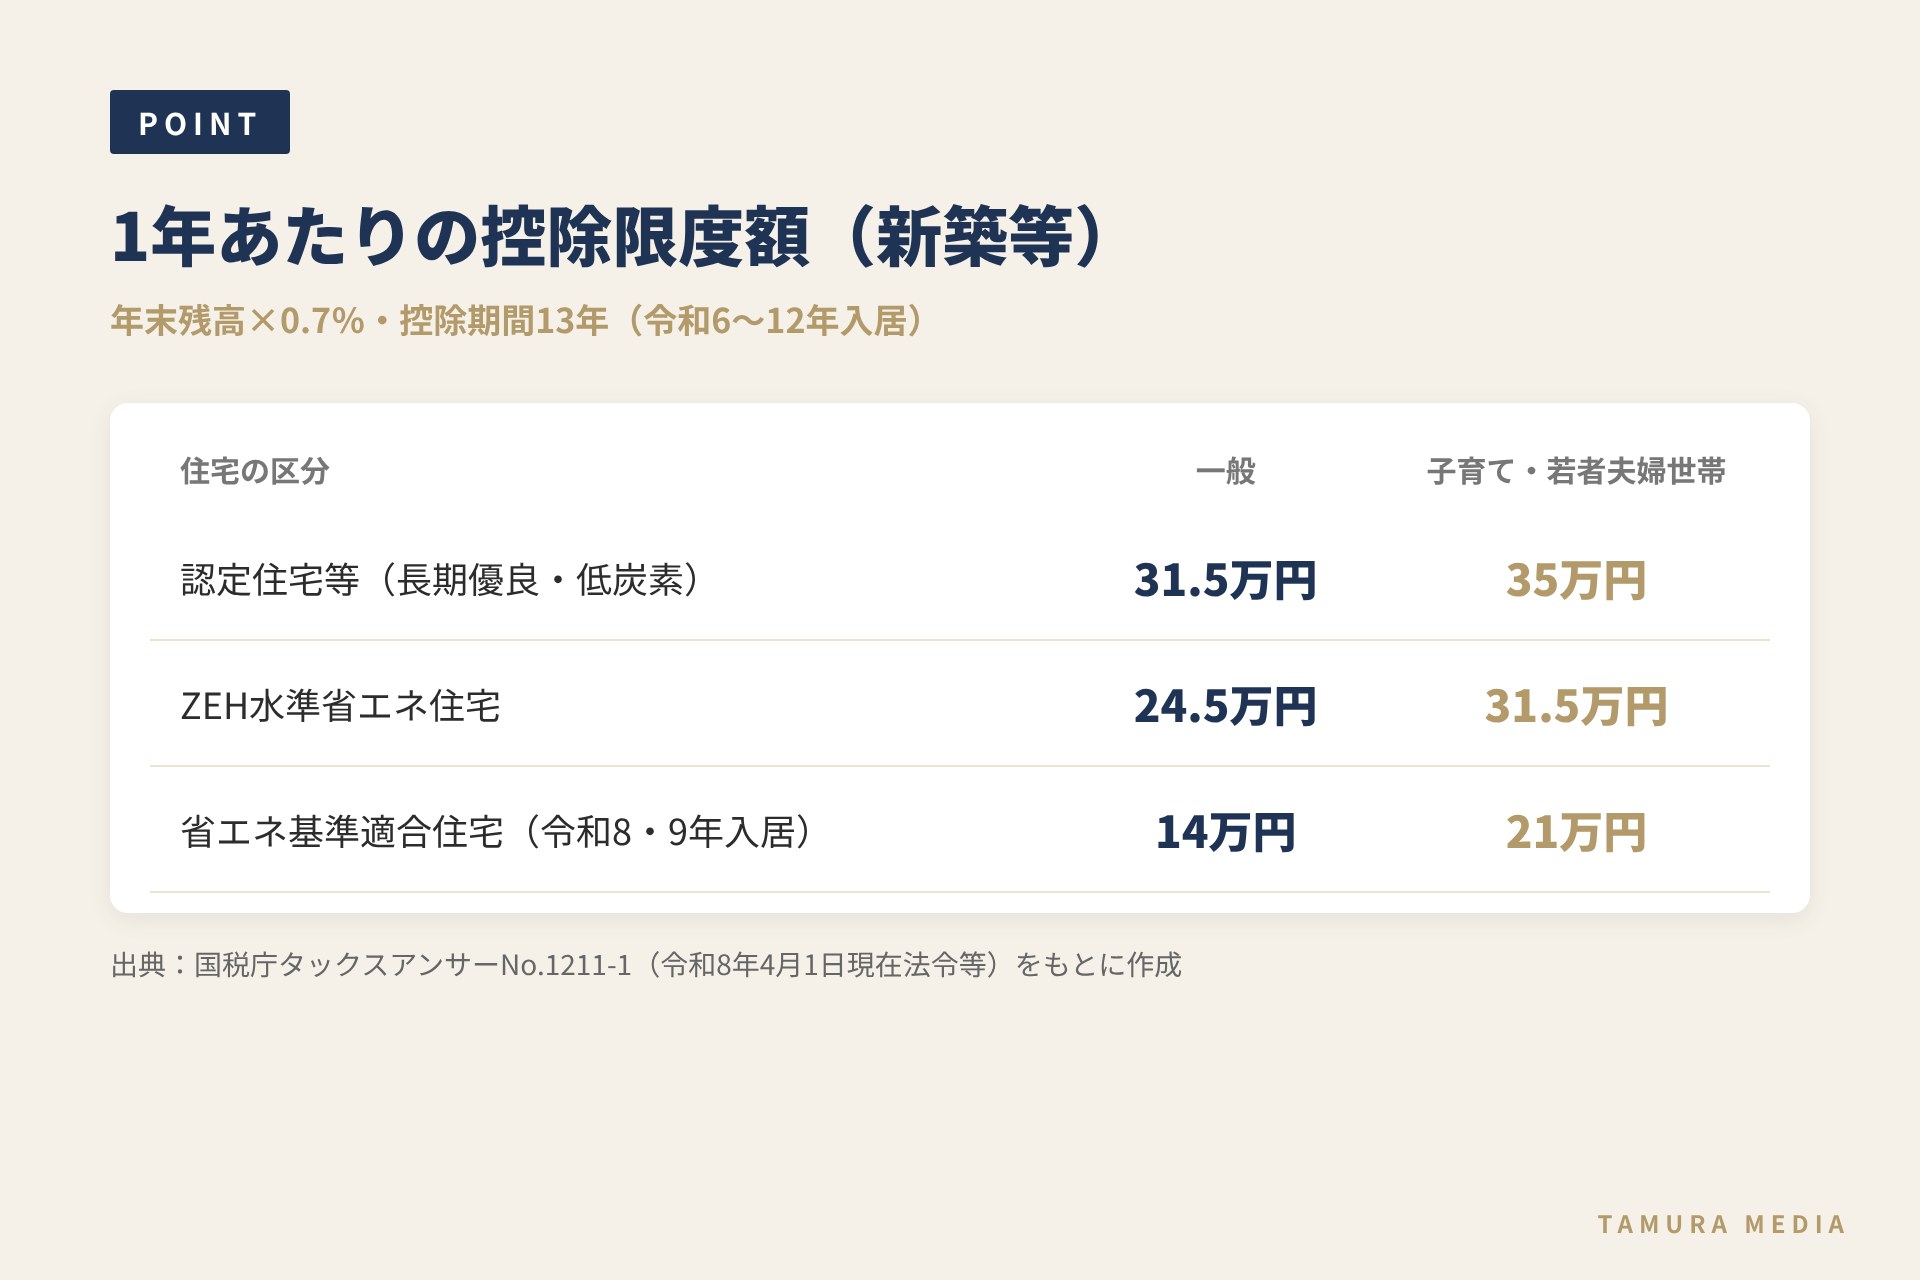
控除額は「年末のローン残高×0.7%」で計算し、住宅の性能や入居した年によって決まる上限(控除限度額)があります。国税庁の情報(令和8年4月1日現在法令等)をもとに、令和6年以降に新築等の住宅に入居した場合の主な限度額をまとめました。
| 住宅の区分 | 入居年 | 控除期間 | 1年あたりの控除限度額 | 特例対象個人※ |
|---|---|---|---|---|
| 認定住宅等(認定長期優良住宅・認定低炭素住宅) | 令和6〜12年 | 13年 | 31.5万円 | 35万円 |
| ZEH水準省エネ住宅 | 令和6〜12年 | 13年 | 24.5万円 | 31.5万円 |
| 省エネ基準適合住宅 | 令和6・7年 | 13年 | 21万円 | 28万円 |
| 省エネ基準適合住宅 | 令和8・9年 | 13年 | 14万円 | 21万円 |
※特例対象個人:40歳未満で配偶者がいる方、
このほか、主な要件として次のようなものがあります。
「省エネ性能が高い住宅ほど、控除の上限が大きい」というのが今の制度のポイント。これから家を探す方は、住まいの性能にも注目してみると良さそうです。
税務署に再交付の申請をすれば、もう一度交付してもらえます。手続きは国税庁のサイトで案内されています。年末調整の締切に間に合うよう、気づいたら早めに動きましょう。
受けられません。最初の年は確定申告が必要です。まだの方は、まず確定申告で適用を受けるところから始めましょう。
年末調整は、その年の最後に給与を払う勤務先で行います。転職先にも同じように申告書と証明書を提出すればOKです。
年末調整は、毎年の「お金の健康診断」のようなもの。住宅ローン控除をきちんと受けて、浮いた分は家族のお楽しみに回せるとうれしいですね。
田村ビルズグループは、山口・九州を拠点に、新築住宅、中古住宅を買い取ってリフォームし次の家族へお届けする「LFB再生住宅」、売買仲介、リフォーム、賃貸まで、住まいに関わることをグループでお手伝いしています。
「住宅ローン控除が使える家ってどんな家?」「省エネ性能の高い住まいを探したい」「中古住宅を買ってリフォームしたい」。そんな住まい探しの最初の一歩も、地域を知るスタッフが一緒に考えます。
省エネな住まいに興味がある方は、TAMURA MEDIA「窓の結露対策は秋が勝負」もあわせてどうぞ。
参考:国税庁タックスアンサーNo.1211-1(
国税庁 タックスアンサーNo.1211-1 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1211-1.htm
国税庁 年末調整がよくわかるページ(給与所得者の方へ) https://www.nta.go.jp/users/gensen/nencho/index/kyuyosyotokusya.htm
国税庁 住宅借入金等特別控除申告書 記載例(PDF) https://www.nta.go.jp/publication/pamph/gensen/nencho2026/pdf/308.pdf
国税庁 再交付手続(A1-40) https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/shinkoku/annai/36.htm