



WORK


年末が近づくと、勤務先から「源泉徴収票」を受け取る方も多いですよね。でも、細かい数字や欄がたくさん並んでいて、「どこを見ればいいの?」「とりあえずしまっておけばいい?」と、よく見ないまま引き出しへ……という方も少なくないはずです。
じつは源泉徴収票は、あなたの1年分の給与と税金がまとまった「成績表」のようなもの。見るべき数字はそれほど多くなく、ポイントさえ押さえれば数分で読めるようになります。
この記事では、源泉徴収票の見方を、まず見るべき「4つの数字」、令和8年分から変わった給与所得控除、税額の計算の流れ、受け取ったときのチェックポイントの順に、やさしく解説します。社会人1年目の方も、転職したばかりの方も、ぜひ手元の源泉徴収票と見比べながら読んでみてください。
INDEX
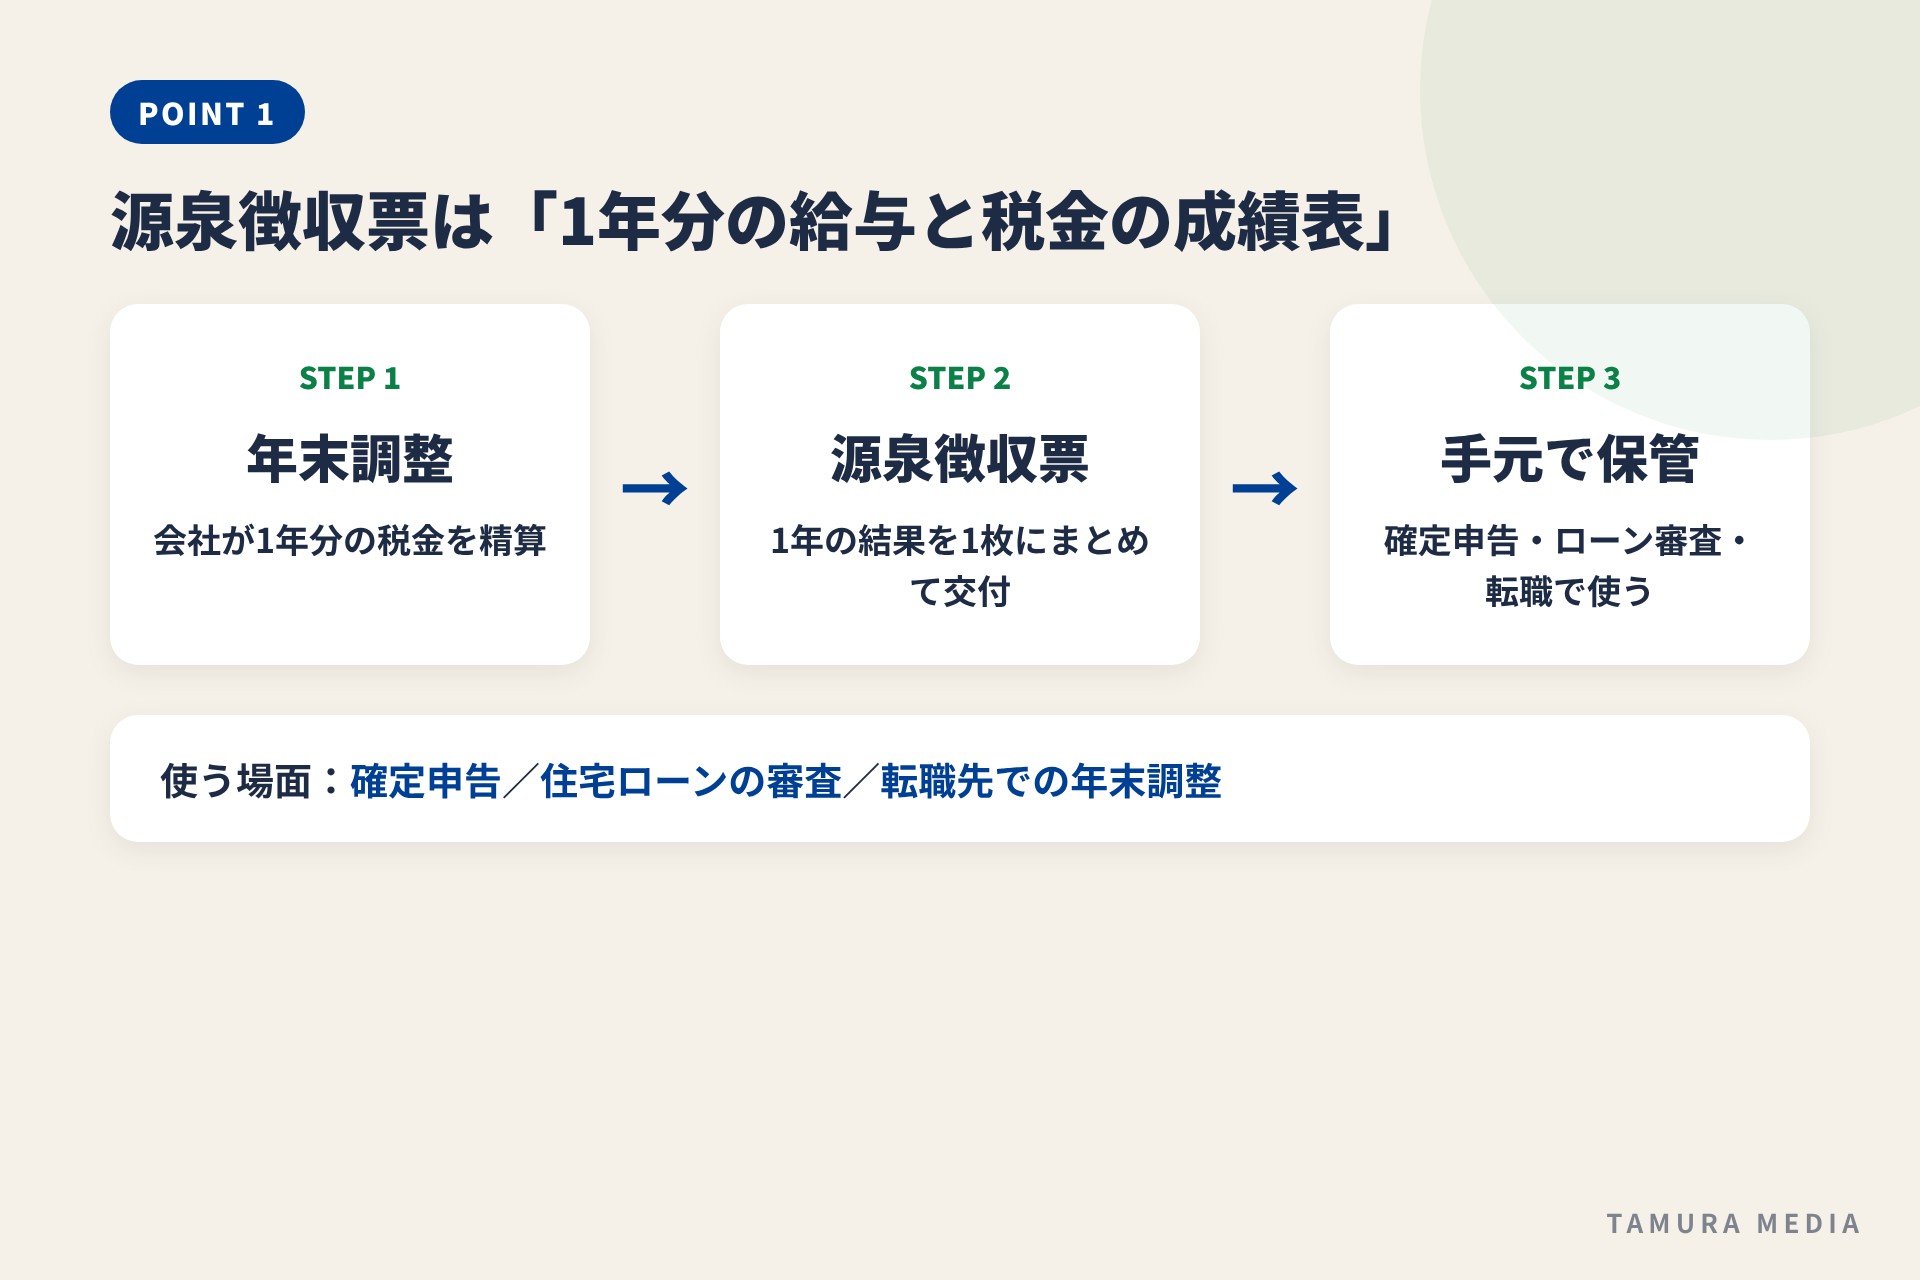
会社員やパート・アルバイトで働く人の給与からは、毎月、所得税があらかじめ差し引かれています。これを源泉徴収といいます。ただ、毎月の天引きはあくまで「仮の金額」。そこで会社は年末に1年分の給与と控除をあらためて計算し、払いすぎや不足を精算します。これが年末調整です。
その年末調整の結果を1枚にまとめたものが、給与所得の源泉徴収票。「1年間でいくらもらって、どんな控除を受けて、税金をいくら納めたか」がひと目でわかる書類です。
源泉徴収票は、たとえば次のような場面で使います。
つまり、「受け取ったら終わり」ではなくあとで使うことがある大事な書類。まずはここを覚えておきましょう。
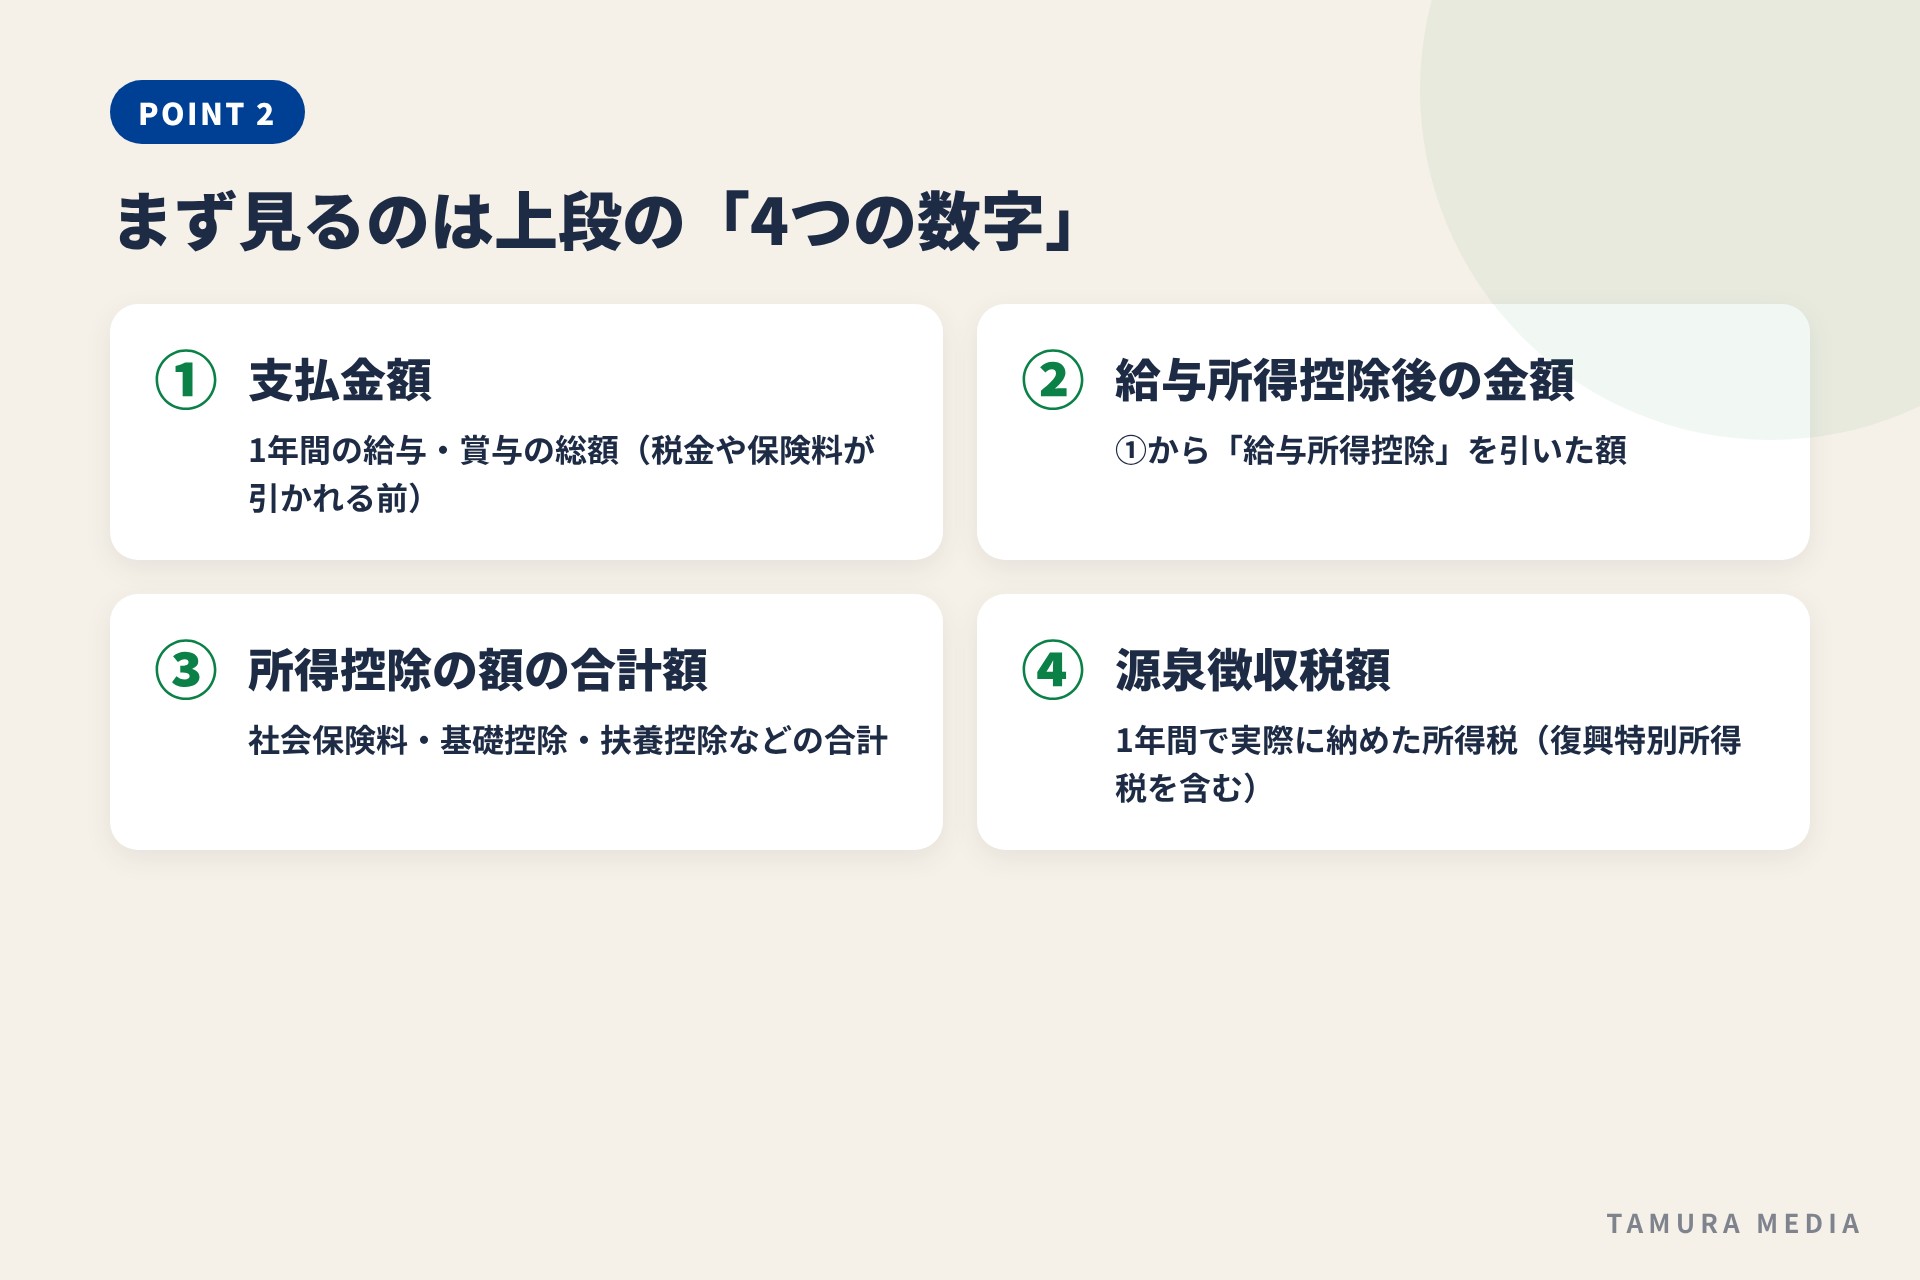
源泉徴収票にはたくさんの欄がありますが、最初に見るべきは上段に並ぶ4つの数字です。
| 欄の名前 | 意味 | ひとことで言うと |
|---|---|---|
| ①支払金額 | 1年間に支払われた給与・賞与の合計(税金や社会保険料が引かれる前) | いわゆる「額面の年収」 |
| ②給与所得控除後の金額 | ①から「給与所得控除」を差し引いた金額 | 税金の計算上の「所得」 |
| ③所得控除の額の合計額 | 社会保険料控除・基礎控除・扶養控除・生命保険料控除などの合計 | 税金がかからない部分 |
| ④源泉徴収税額 | 1年間で最終的に納めた所得税(復興特別所得税を含む) | 1年分の所得税 |
ポイントは、①→②→③→④の順に計算が進んでいるということ。①の年収から給与所得控除を引いて②、そこから③の控除を引いた残りに税率をかけて④、という流れです。この流れがわかると、源泉徴収票がぐっと読みやすくなります。
なお、「手取り年収」は源泉徴収票には直接書かれていません。おおまかには、①支払金額から④源泉徴収税額と社会保険料(③の内訳の欄に記載)、さらに住民税を引いた金額がイメージに近くなります。
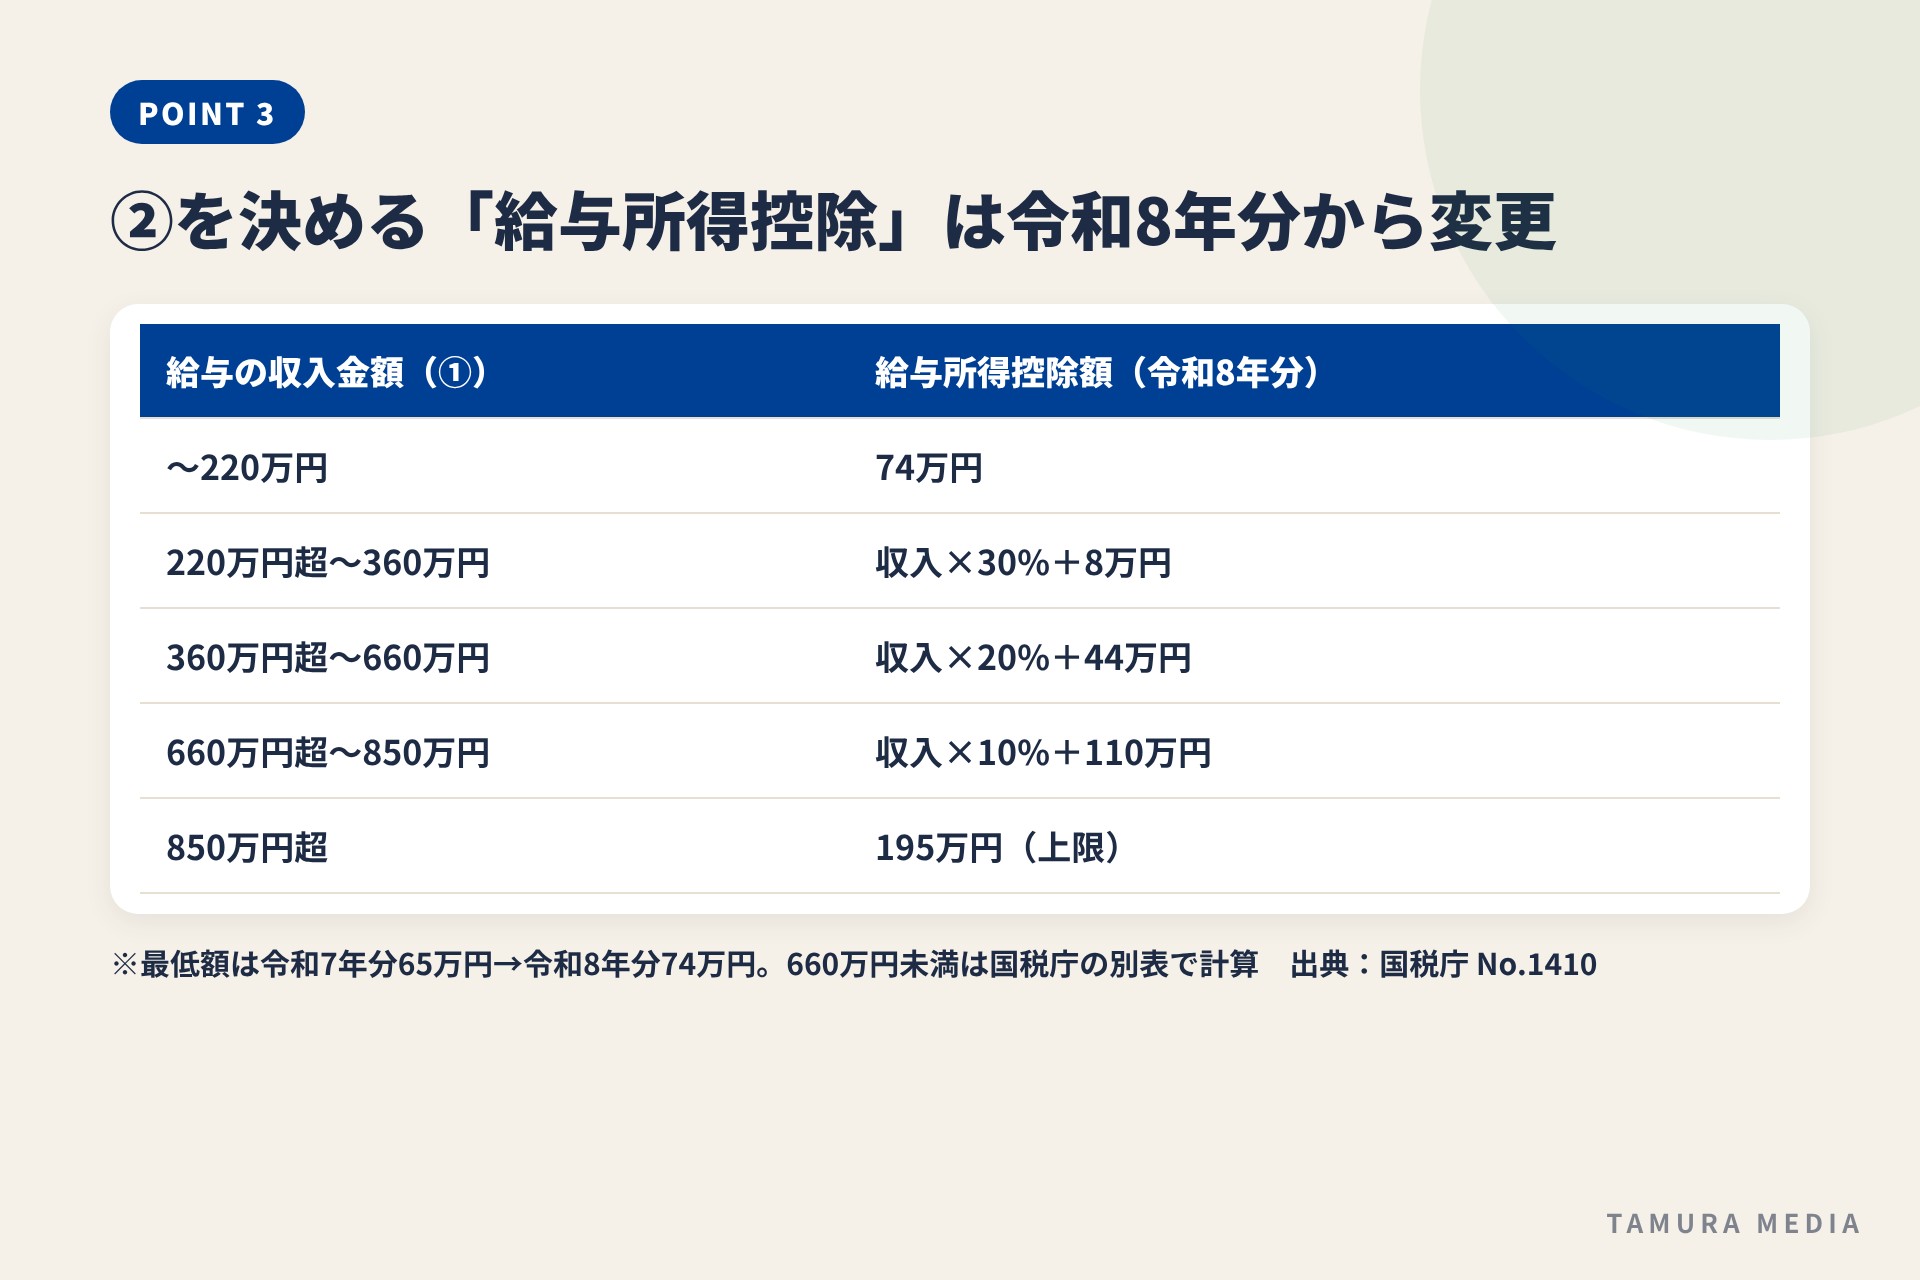
給与所得控除は、会社員の「必要経費」にあたる部分として、給与の収入金額に応じて自動的に差し引かれるものです。国税庁の案内によると、令和8年分・令和9年分の給与所得控除は次のとおりです。
| 給与の収入金額(①支払金額) | 給与所得控除額(令和8年分・令和9年分) |
|---|---|
| 220万円以下 | 74万円 |
| 220万円超〜360万円以下 | 収入金額×30%+8万円 |
| 360万円超〜660万円以下 | 収入金額×20%+44万円 |
| 660万円超〜850万円以下 | 収入金額×10%+110万円 |
| 850万円超 | 195万円(上限) |
令和7年分は、最低額が65万円(収入190万円以下)でした。令和8年分からは最低額が74万円に引き上げられています。去年の源泉徴収票と見比べると、同じくらいの年収でも②の金額が少し変わっているかもしれません。
たとえば年収(①)が400万円の場合、令和8年分の給与所得控除は「400万円×20%+44万円=124万円」。②の給与所得控除後の金額は276万円になります。
※収入金額が660万円未満の場合は、実際には国税庁が定める別表で計算するため、端数によっては上の式とわずかにずれることがあります。
また、所得控除のひとつである基礎控除も見直されており、令和8年分・令和9年分は合計所得金額132万円以下の方で104万円とされています(所得に応じて金額が変わります)。年末調整のくわしい変更点は、TAMURA MEDIAの過去記事でも紹介しています。
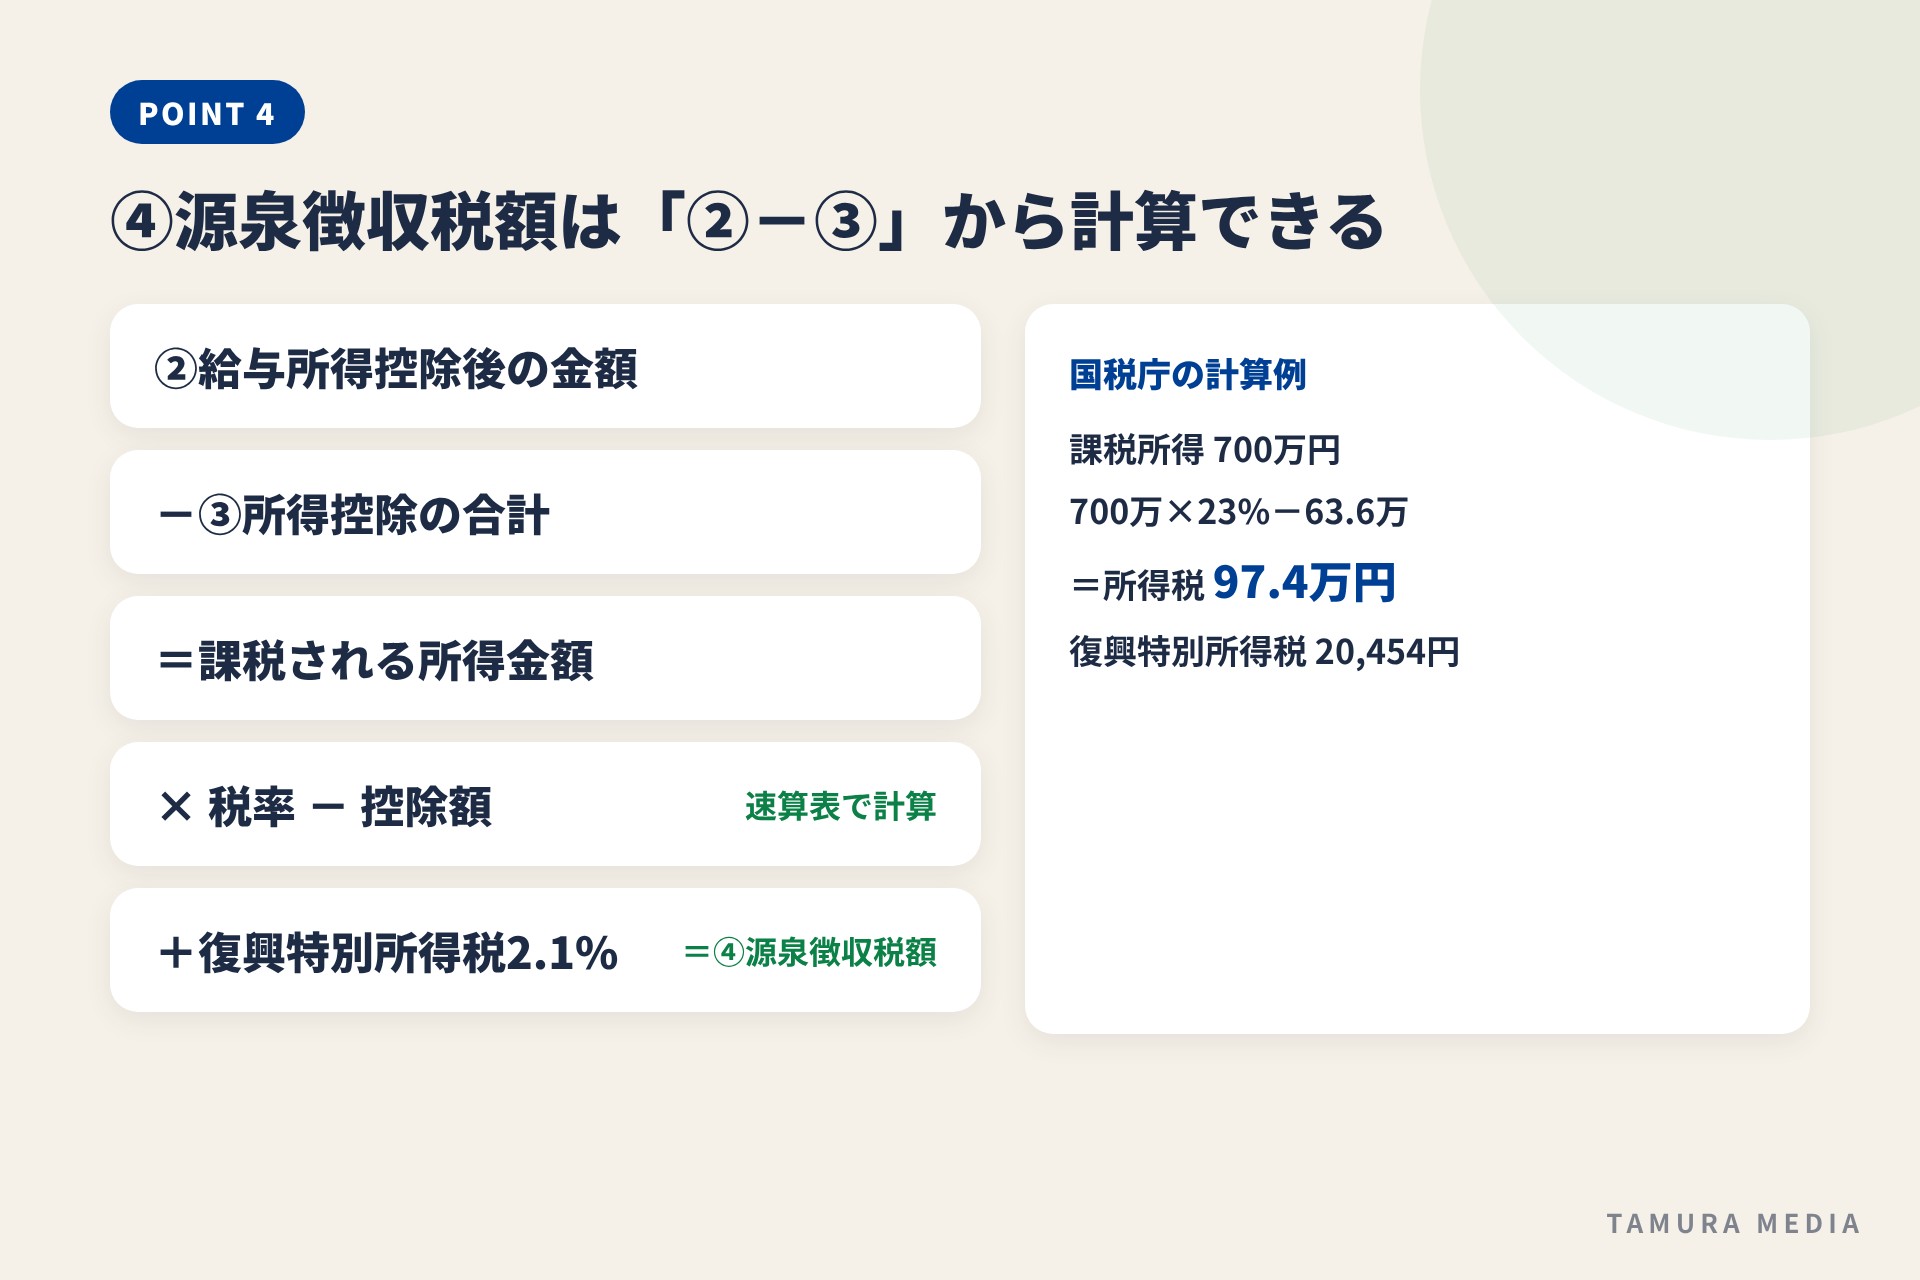
④の源泉徴収税額は、次の流れで計算されています。
所得税の税率は、所得が多いほど段階的に高くなる仕組みです(超過累進税率)。国税庁の速算表は次のとおりです。
| 課税される所得金額 | 税率 | 控除額 |
|---|---|---|
| 1,000円〜194万9,000円 | 5% | 0円 |
| 195万円〜329万9,000円 | 10% | 9万7,500円 |
| 330万円〜694万9,000円 | 20% | 42万7,500円 |
| 695万円〜899万9,000円 | 23% | 63万6,000円 |
| 900万円〜1,799万9,000円 | 33% | 153万6,000円 |
| 1,800万円〜3,999万9,000円 | 40% | 279万6,000円 |
| 4,000万円以上 | 45% | 479万6,000円 |
国税庁の計算例では、課税される所得金額が700万円の場合、所得税は「700万円×23%-63万6,000円=97万4,000円」、これに復興特別所得税20,454円が加わります。
ちなみに、源泉徴収票の「住宅借入金等特別控除の額」の欄に金額がある方は、計算した所得税からさらにその分が差し引かれています。住宅ローン控除で税金が戻っているのは、この欄のおかげです。
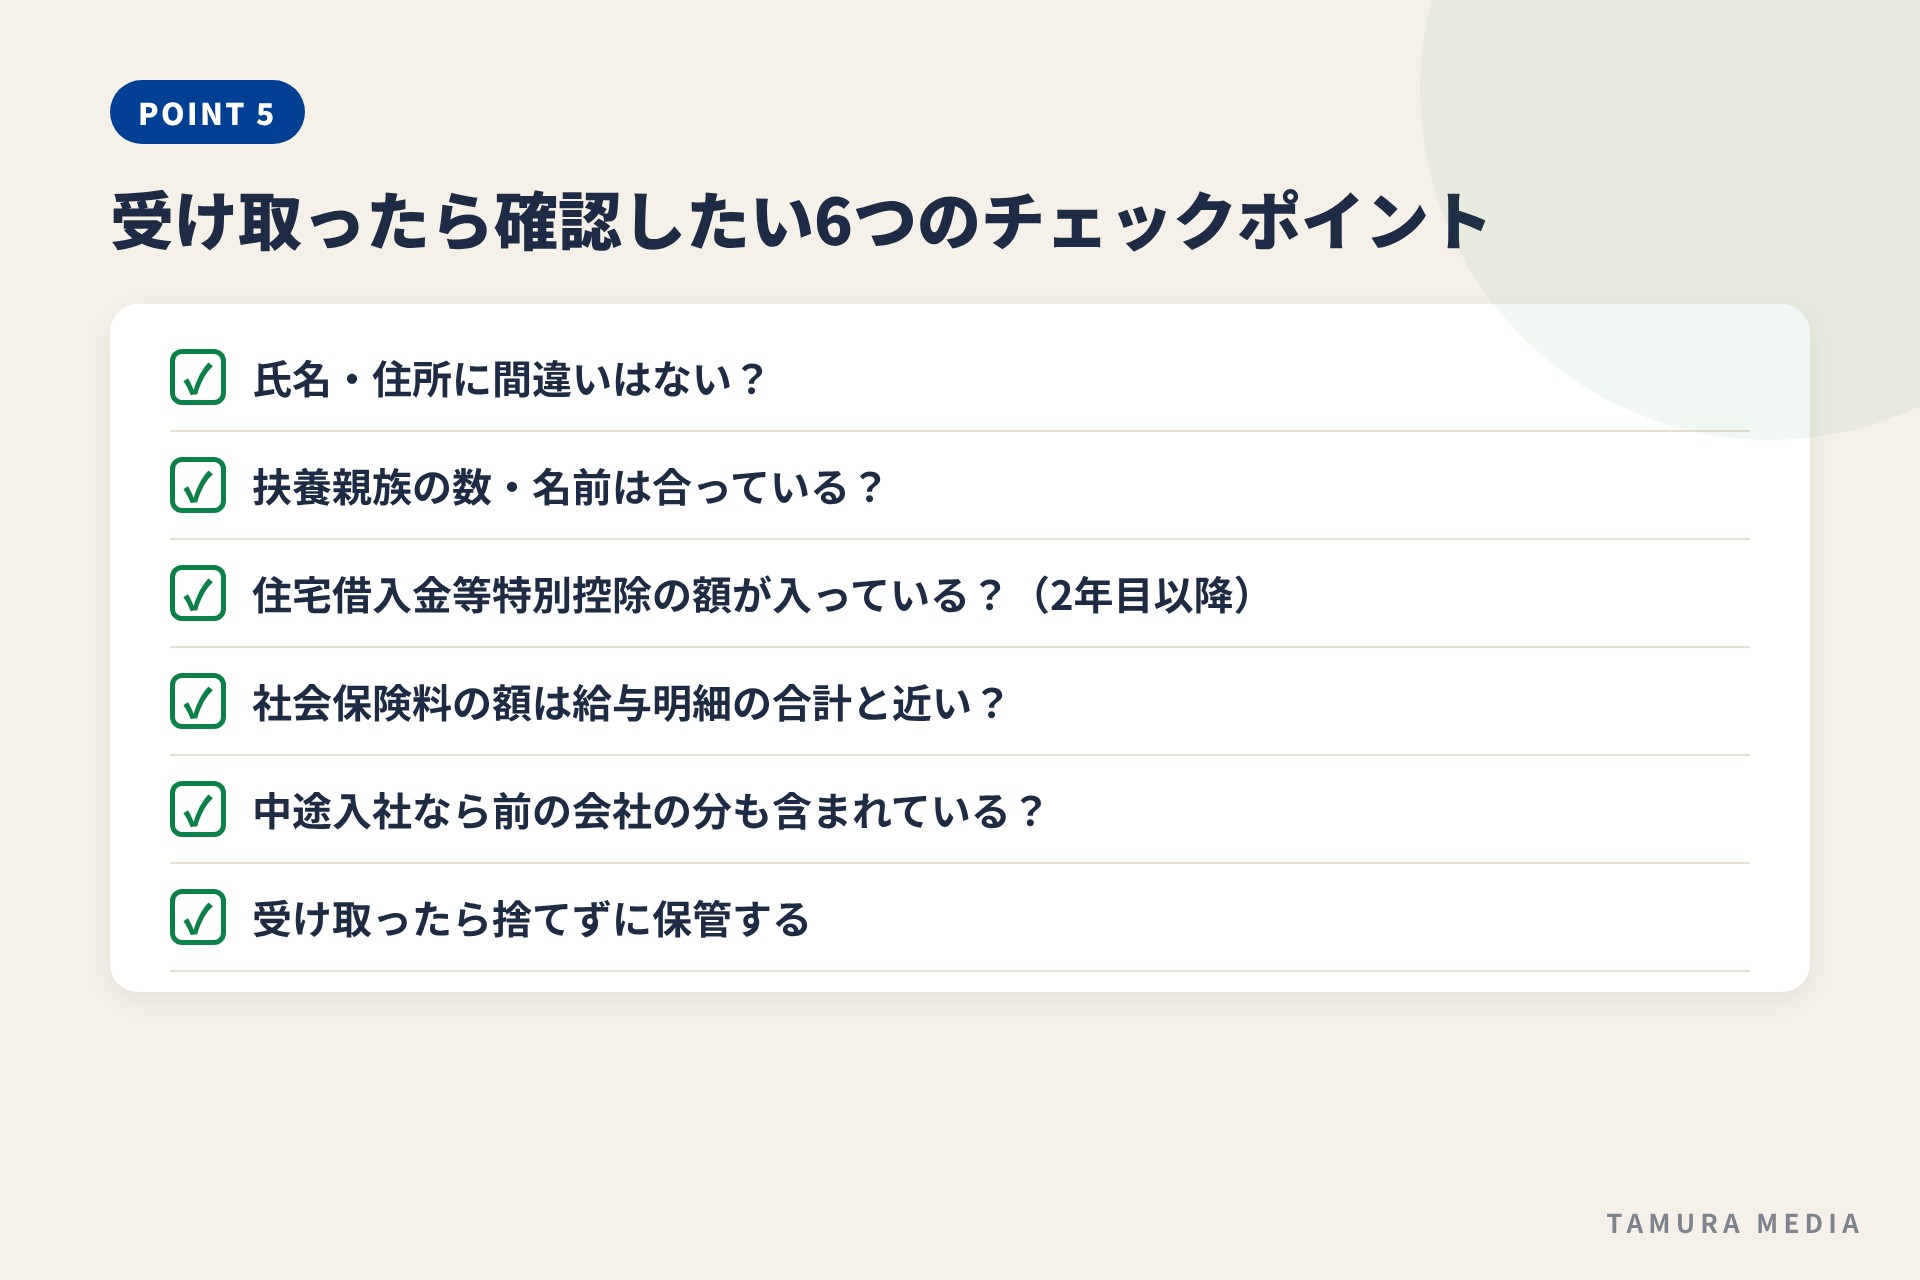
源泉徴収票を受け取ったら、次の6つをさっと確認してみましょう。年末調整の申告書の書き忘れや記入ミスに気づけることもあります。
もし「扶養に入れたはずの家族が入っていない」「住宅ローン控除が反映されていない」といった場合は、まずは勤務先の担当部署に相談してみましょう。年末調整で反映できなかった控除は、確定申告で受けられる場合があります。
そして、保管がとても大切です。特にマイホームの購入を考えている方は、住宅ローンの審査で直近の源泉徴収票を求められることが多いので、ファイルにまとめておくと安心です。
今年の源泉徴収票が届いたら、ぜひ去年の分と並べて「4つの数字」を見比べてみてください。自分の働き方とお金の流れが、少し身近に感じられるはずです。
田村ビルズグループは、山口・九州を拠点に、売買仲介、中古住宅を買い取ってリフォームし次の家族へお届けする「LFB再生住宅」、新築住宅、リフォームまで、住まいに関わることをグループでお手伝いしています。
「今の年収で、どれくらいの家なら無理なく買えるんだろう」「住宅ローンの相談って、何を準備すればいい?」。そんな最初の一歩も、地域の住まいを知るスタッフが一緒に考えます。また、住まいと暮らしを支える仲間も募集しています。お気軽にのぞいてみてください。
年末調整の申告書の書き方は、TAMURA MEDIA「年末調整の書き方2026|
参考:国税庁 タックスアンサー No.1410「給与所得控除」、No.1199「基礎控除」、